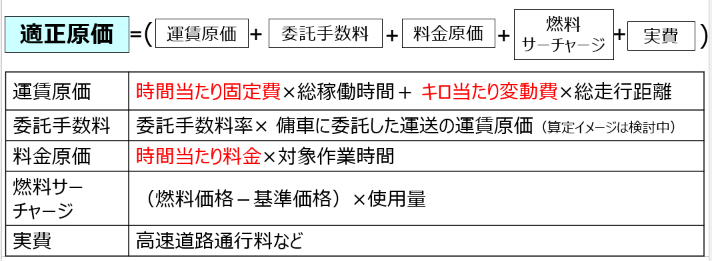
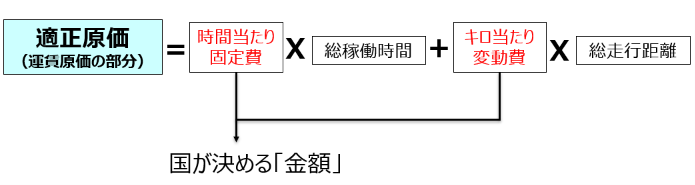
※出典:国土交通省「適正原価の設定に向けた有識者検討会」第1回資料4(2026年7月)。第1回時点の算定式イメージで、その後の検討で項目が追加・具体化されています。第1回の「委託手数料(傭車に委託した運送の運賃原価×手数料率)」は、第5回では「利用運送手数料(荷主から元請への運送に限り10%)」として整理されています。
第5回までの検討内容を整理すると、現在の組み立ては次のようになります。
運賃原価+投資の原資+料金原価+利用運送手数料+燃料サーチャージ+有料道路利用料などの実費

適正原価は、標準的運賃のように運賃表から金額を拾うものではありません。国が示す単価や算定方法を使い、運送会社の実際の走行距離や稼働時間などから計算する方向です。
1.実車率50%ではなく、実際の距離と時間で計算する
標準的運賃では実車率を一律50%として計算していますが、適正原価では実際の走行距離と稼働時間を使う案が示されています。
例えば、荷主Aの貨物を100km運び、帰り荷がなく100kmを空車で戻る場合、荷主Aの負担は200km分です。一方、帰りに荷主Bの貨物を積めるなら、荷主Aが負担するのは基本的に往路100km分です。
回送分を回送料金として収受するのか、往路の運賃に含めるのかは、今後ガイドラインで明確にする方向です。
2.物流効率化をした場合の扱いも変わる
共同輸配送などで走行距離や稼働時間を減らせば、適正原価も下がる可能性があります。
そこで、荷主と共同して効率化に取り組み、設備改修などの費用を運送会社が負担した場合には、その費用を適正原価に計上できるようにする案が示されています。
また、年間稼働時間が想定する2,086時間を超える場合には、減価償却費と公租公課を年間ベースで計算する方法を選べるようにする案も示されました。いずれも現時点では提案段階です。
3.車両の減価償却は7年
令和6年標準的運賃では車両を5年で償却していましたが、適正原価では7年とする案です。
法定耐用年数4年と平均車齢10.7年の中間が7.35年となることから、端数を処理して7年としています。
4.安全費用はすべて個別に足すわけではない
全事業者に義務付けられている点呼、アルコール検知器、定期健康診断などは、すでに既存の原価項目に含まれているとして個別には積み上げません。
個別に積み上げるのは、運行記録計やASVなど一部の事業者に義務付けられる費用と、ドライブレコーダーや熱中症対策など国が進めている費用です。金額は実態調査の平均値を使い、下位15%の水準では全体の約0.8%とされています。
安全投資の実施状況も、事業者から報告させる方向です。
5.事業継続のため運賃原価に0.15%を加える
適正原価には、運賃原価の合計に0.15%を掛けた額を、事業を続けるための投資の原資として加える案も示されました。
内訳は、人材確保・労働環境0.03%、コンプライアンス0.08%、BCP0.04%です。実施状況については、事業報告書などで報告させる方向です。
6.人件費と物価変動
人件費は、都道府県ごと、車格ごとに、賃金構造基本統計調査を使って毎年度単価を決める方向です。
現在のドライバー賃金をそのまま使うのではなく、全産業平均の人件費単価を使って適正原価を計算します。
燃料を除く費目の物価変動については、企業物価指数や企業向けサービス価格指数などを費目ごとに使い、年度ごとに反映します。実態と大きく離れた場合には、算定式や基準単価自体を見直します。
7.料金原価と利用運送手数料
荷待ち、積み込み、荷降ろし、附帯作業は、運送そのものの原価とは分けて「料金原価」として計算します。
料金原価の人件費は、荷待ちや荷役の種類にかかわらず、全産業平均の人件費単価を使う方向です。
また、利用運送手数料は、荷主から元請への運送について10%とする案が示されています。
燃料費は基準価格を130円/Lとし、実際の調達価格との差に使用量を掛けた額を燃料サーチャージとして別に収受します。燃料サーチャージは導入が原則です。
適正原価は、国が全国一律の金額を示すものではありません。運送会社ごとの走行距離、稼働時間、荷待ち、荷役などの実績を使って算定します。
運送会社は、自社の実績を把握し、なぜその金額になるのかを荷主に説明できるようにしておくことになります。
今回示された内容はまだ最終決定ではありません。第6回検討会で、年内の取りまとめに向けてさらに検討されます。
<参考資料>
国土交通省「第5回 適正原価の設定に向けた有識者検討会」資料1「適正原価の設定に向けた論点整理」(2026年11月13日)
物流ウィークリー
運輸交通法務センター 更新制・適正原価の特設ページを公開|物流ニュース|物流ウィークリー
7月14日に開催された「第1回物流政策推進関係者会議」、ならびに同17日に開催された「第1回適正原価の設定に向けた有識者検討会」を受け、物流法務を専門とする行政…
物流ニッポン
運輸交通法務センター、適正原価を解説特設ページ公開 | 物流ニッポン
運輸交通法務センター、適正原価を解説特設ページ公開の記事です。全国8支局自社ネットワークの物流総合専門紙『物流ニッポン』のその他に関する記事。
関連記事
– 荷主のための物流ガバナンス設計…
適正原価とは?いつから始まる?標準的運賃との違い・算定方法 –
適正原価とは何か、いつから始まるのか。標準的運賃との違い、算定方法の案、貨物運送業許可更新制、運送会社・荷主への影響を解説。2026年10月19日の第4回有識者検討会資…
– 荷主のための物流ガバナンス設計…
適正原価はいくらになるのか 下位15%・単年度下限運賃・モデル運賃を整理しました –
2026年11月13日の第5回「適正原価の設定に向けた有識者検討会」で、適正原価の水準が初めて金額の試算として
– 荷主のための物流ガバナンス設計…
適正原価を下回ると5年後の更新はどうなるのか –
2026年11月13日の第5回「適正原価の設定に向けた有識者検討会」で、適正原価を下回った場合の違反の判断と、
– 荷主のための物流ガバナンス設計…
適正原価で荷主はどこまで責任を負うのか –
2026年11月13日の第5回「適正原価の設定に向けた有識者検討会」で、運送会社が適正原価を下回っていた場合に
– 荷主のための物流ガバナンス設計…
適正原価はどのように計算するのか –
※出典:国土交通省「適正原価の設定に向けた有識者検討会」第1回資料4(2026年7月)。第1回時点の算定式イメ
– 荷主のための物流ガバナンス設計…
適正原価の「利用運送手数料10%」で多重下請はどうなるのか –
2026年11月13日の第5回「適正原価の設定に向けた有識者検討会」で、利用運送手数料を10%とする案が示され
– 荷主のための物流ガバナンス設計…
元請運送会社の委託管理支援|実運送体制管理簿・委託次数・適正原価対応 –
元請運送会社向け。実運送体制管理簿、委託次数、委託価格を確認し、取適法・貨物自動車運送事業法・物流効率化法への対応、適正原価を見据えた取引条件の整理、荷主への運…
物流・運送の法務専門事務所|許認…
運行管理体制サポート(巡回指導・監査・許可更新制に備える) – 物流・運送の法務専門事務所|許認可から…
運行管理体制に不安がある運送会社様へ一般貨物自動車運送事業は、許可を取って終わりではありません。許可取得後に重要になるのは、点呼記録、乗務記録、運転者台帳、日常…
– 荷主のための物流ガバナンス設計…
一般貨物自動車運送事業の許可更新制はいつ始まる?施行・経過措置・更新審査の流れ【2026年10月時点】 –
一般貨物自動車運送事業の許可更新制はいつ始まるのか。改正貨物自動車運送事業法と国土交通省資料をもとに、施行時期、2年間の経過措置、既存事業者の更新申請、適正原価…
– 荷主のための物流ガバナンス設計…
適正原価と貨物運送業許可更新制で荷主は何が変わる?運賃・荷待ち・荷役と是正指導 –
適正原価と貨物運送業許可更新制で、荷主の物流委託はどう変わるのか。運賃・料金、荷待ち・荷役、運賃改定の協議、荷主への是正指導、元請・実運送事業者との関係を、第4…
– 荷主のための物流ガバナンス設計…
適正原価割れで荷主も是正指導の対象に? –
2026年10月19日に開催された第4回「適正原価の設定に向けた有識者検討会」では、適正原価の算定方法に加え、
– 荷主のための物流ガバナンス設計…
第4回「適正原価 有識者検討会」を傍聴してきました –
10月19日、国土交通省で開催された「第4回 適正原価の設定に向けた有識者検討会」を傍聴してきました。公開資料
– 荷主のための物流ガバナンス設計…
特積・軽貨物にも適正原価 許可更新制とどう関わるか –
2026年10月19日、国土交通省で第4回「適正原価の設定に向けた有識者検討会」が開催されました。筆者は今回、
– 荷主のための物流ガバナンス設計…
「適正原価」はどこまで決まったのか 第4回有識者検討会を傍聴して見えた論点 –
2026年10月19日、国土交通省で第4回「適正原価の設定に向けた有識者検討会」が開催されました。筆者は今回、
– 荷主のための物流ガバナンス設計…
トラックの「適正原価」は今どこまで決まった?第3回有識者検討会までを整理 –
トラック運送事業に導入される「適正原価」について、国土交通省では2026年7月から「適正原価の設定に向けた有識
– 荷主のための物流ガバナンス設計…
適正原価は「全国一律」でよいのか 第2回・第3回ヒアリングから見えた次の論点 –
トラック運送事業の「適正原価」を検討する有識者検討会では、第2回、第3回と関係団体へのヒアリングが続きました。
– 荷主のための物流ガバナンス設計…
運送会社から「今の運賃では適正原価を確保できません」と言われたとき、荷主は何を確認するのか –
2026年8月26日に開催された第2回「適正原価の設定に向けた有識者検討会」の内容を整理。適正原価と運賃・料金の違い、モデル運賃、荷主企業への影響、今後の検討事項を国土…
– 荷主のための物流ガバナンス設計…
トラックの適正原価はタクシーの認可運賃でも貸切バスの公示運賃でもない –
トラックの適正原価は、タクシーの認可運賃や貸切バスの公示運賃と何が違うのか。標準的な運賃・旧タリフとの違い、原価の考え方、貨物運送業許可更新制との関係を2026年7…
– 荷主のための物流ガバナンス設計…
適正原価導入・貨物運送業許可更新制特設ページ –
貨物運送業許可更新制と適正原価に関する最新情報をまとめた特設ページです。有識者検討会や国土交通省の公表資料をもとに、運送会社・荷主への影響、関連法令、実務上のポ…