2026年10月19日、国土交通省で第4回「適正原価の設定に向けた有識者検討会」が開催されました。
筆者は今回、国土交通省の会場で検討会を傍聴しました。
今回の検討会では、適正原価をどの運送事業に適用し、どのように算定するのかについて具体的な方向性が示されました。
国土交通省からは、一般貨物の貸切運送だけでなく、特別積合せ貨物運送(特積)や軽貨物についても、適正原価を設定する方向が示されています。
しかし、同じ貨物運送でも、運行形態や費用の発生状況は大きく異なります。
会場でも、特積については原価の把握そのものが難しいのではないかという趣旨の問題提起がありました。
特積はターミナル費用を別に計上する方向

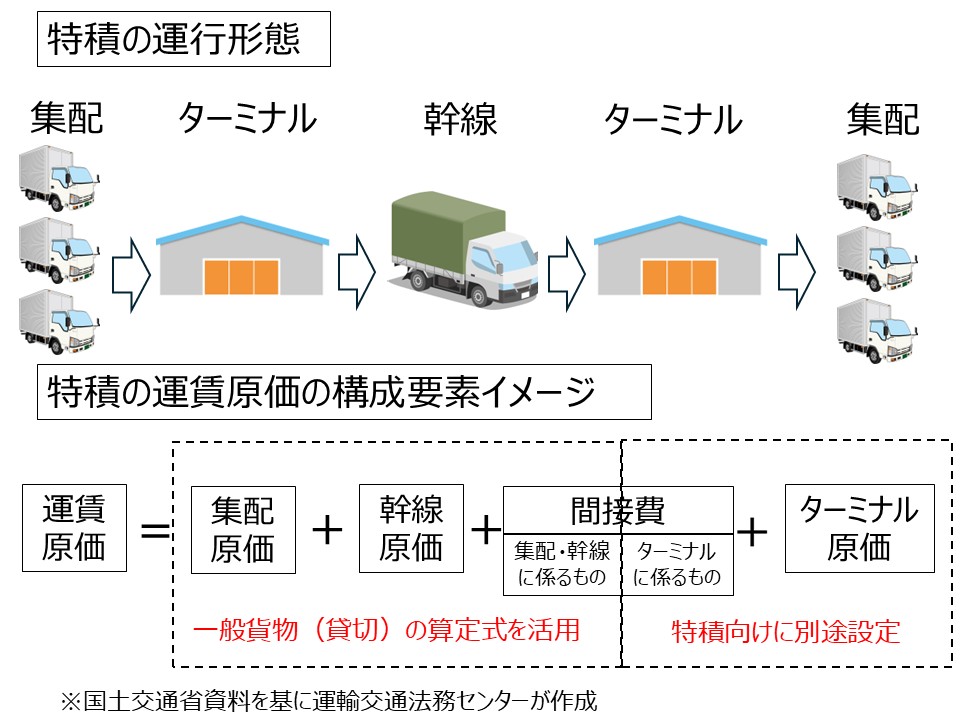
今回の資料で注目したいのが、特積の適正原価です。
一般貨物の貸切運送は、基本的に車両の運行に必要な費用を中心に原価を考えます。
一方、特積は、集荷、ターミナルでの仕分け、幹線輸送、到着側の仕分け、配達までを一体として提供する運送サービスです。
国土交通省は、特積について貸切運送とは別に適正原価を設定する方向を示しました。
ここで問題となるのは、複数の荷主の貨物を混載する特積では、個々の貨物にかかる費用を簡単に区分できないことです。
また、集配と幹線では車両の使い方や稼働時間、走行距離が異なります。ターミナル費用を加えれば、原価の計算はさらに複雑になります。
国土交通省は、一定期間の総稼働時間と総走行距離を算定式に反映することで、こうした違いに対応する案を示しています。
しかし、実際に算定した原価をどのように荷主への運賃・料金へ反映するのかという課題は残ります。
軽貨物にも適正原価を設定する方向
軽貨物についても、今回の検討会で新たな方向性が示されました。
一般貨物だけに適正原価を設定した場合、低い運賃を求める荷主が軽貨物へ委託を切り替える可能性があります。
そのため国土交通省は、軽貨物についても適正原価を設定する方向で検討しています。
ただし、軽貨物は適正原価を算定するための十分なデータがそろっていません。
なお、一般貨物については、従来の標準的運賃と同じく、小型車(2トンクラス)、中型車(4トンクラス)、大型車(10トンクラス)、トレーラー(20トンクラス)の4区分を維持する方向です。
いずれも現時点では検討案であり、最終決定ではありません。
軽貨物と一般貨物では貨物運送業許可更新制の扱いが異なる

次に、適正原価と貨物運送業許可更新制との関係です。
2025年6月11日に公布された改正貨物自動車運送事業法では、一般貨物自動車運送事業に貨物運送業許可更新制が導入されます。
更新期間は5年とされ、適正原価を継続して下回らないことも求められるようになります。
一般貨物に含まれる特積も、貨物運送業許可更新制の対象となります。
一方、軽貨物は貨物運送業許可更新制の対象ではありません。
国土交通省の第4回資料でも、この違いが問題として取り上げられています。
そこで、トラック・物流Gメンによる荷主や元請事業者への是正指導、軽貨物事業者への監査、軽貨物へ委託する一般貨物自動車運送事業者について貨物運送業許可更新制の更新時に確認することなどが、検討案として示されています。
つまり、軽貨物は貨物運送業許可更新制の対象外であっても、適正原価をめぐる行政の対応と無関係ではいられない可能性があります。
貨物運送業許可更新制では何を確認するのか
第4回資料では、貨物運送業許可更新制との関係についても具体案が示されました。
一つは、運送会社が収受した運賃・料金と適正原価との関係です。
許可更新の申請、巡回指導、監査などの際に、運送会社が一定期間に収受した運賃・料金が適正原価を下回っていることが確認された場合、その原因となった取引まで確認していく考え方が示されています。
もう一つが、ドライバーへの賃金の還元です。
これは、貨物自動車運送事業法第24条の6に定める「労働者の適切な処遇を確保するために必要な措置」として位置付ける考え方です。
確認には、毎年度提出する事業報告書の人件費明細表などを活用し、賃金の支払状況を確認する案が示されています。
さらに、支払状況が十分ではない場合には、賃金支払改善計画の策定や、その後の実績報告を求めることも検討されています。
適正原価は運送会社の事業継続に関わる
今回の検討会を傍聴して感じたのは、適正原価が運送会社の事業継続そのものに関わってくるということです。
貸切運送、特積、軽貨物では運送の実態が異なります。
それぞれに適した原価の算定方法を検討するとともに、その遵守をどのように確認するのかが課題となっています。
特に一般貨物自動車運送事業者にとっては、適正原価と貨物運送業許可更新制を切り離して考えることはできません。
現段階で運送会社が取り組むべきことは、まず自社の運送原価を把握し、現在の運賃・料金で必要な費用を確保できているかを確認することです。
毎年度の事業報告書に添付する人件費明細表を正確に作成し、事業実績報告書も期限内に提出するなど、現在求められている義務を確実に履行しておくことも欠かせません。
第4回の議論を聞き、適正原価と貨物運送業許可更新制という二つの問題が、今後の貨物運送事業の経営に大きく関わってくることを改めて感じました。
※本記事について
本記事は、2026年10月19日に開催された第4回「適正原価の設定に向けた有識者検討会」の傍聴内容および国土交通省の公表資料をもとに、筆者の責任において整理したものです。適正原価の具体的な算定方法、貨物運送業許可更新制における審査方法、必要書類等は検討中であり、確定事項ではありません。
参考資料
国土交通省「第4回 適正原価の設定に向けた有識者検討会」(2026年10月19日開催)