2026年10月19日、国土交通省で第4回「適正原価の設定に向けた有識者検討会」が開催されました。
筆者は今回、国土交通省の会場で検討会を傍聴しました。
第4回では、国土交通省、経済産業省、農林水産省による個別ヒアリング結果の報告に続き、適正原価の対象となる事業、車種、人件費、燃料費、荷役・附帯作業の料金、利用運送手数料、荷主への是正指導、ドライバーへの賃金還元など、かなり具体的な案が示されました。
ただし、実際に会場で委員の発言を聞いていると、国土交通省から示された案をそのまま確認して終わったわけではありません。
利用運送手数料10%や特殊車両については国土交通省が改めて検討することになり、物流効率化をどう扱うのか、業界特有の費用をどのように反映するのか、全産業平均の人件費をどのように反映するのかなど、引き続き検討する事項も多く残りました。
なお、以下の会場での発言については、筆者が傍聴時に記録したメモに基づいて趣旨を整理しています。正式な議事録ではないため、委員個人の氏名は記載していません。
公開ヒアリングとは別に幅広い業界から意見を聞いていた
第2回、第3回有識者検討会では、全国農業協同組合中央会や出版、新聞関係などから公開の場でヒアリングが行われました。
第4回で明らかになったのは、それとは別に、国土交通省、経済産業省、農林水産省が多数の業界から個別に意見を聞いていたことです。
経済産業省では、小売、鉄鋼、石油、自動車製造、貿易などへの個別ヒアリングに加え、荷主事業者や荷主業界団体などを対象としたアンケートを実施し、1,260件の回答を得ています。
農林水産省については、第2回の公開ヒアリングに参加した全国農業協同組合中央会とは別に、小売、食品製造、卸売、林業・木材、水産などの関係団体へ計10団体の個別ヒアリングを行っています。さらに、300団体を超える荷主業界団体へアンケートを送り、215件の回答を得ています。
第4回では、これらの結果について各省から説明が行われました。
経済産業省からは荷主の予見可能性への懸念
経済産業省からは、適正原価に何を含めるのか、その数値をどこから取るのか、将来投資をどこまで原価に含めるのかといった荷主側の意見が紹介されました。
特に問題となるのが、荷主自身には、取引先である運送会社の適正原価が分からないことです。
適正原価については、個々の運送ごとではなく、事業者全体について一定期間の収支などを見て判断する考えが示されています。一方、荷主が通常把握できるのは、自社と元請運送事業者との契約内容までです。
経済産業省の資料でも、荷主が個別の実運送事業者ごとの適正原価や委託状況を把握することは難しく、荷主が確認すべき事項と責任範囲を明確にする必要があるとの意見が示されています。
また、長期契約については、安定した輸送力の確保や専用車両の準備などの利点があるため、荷主と運送会社が合意して合理的な契約を結んでいる場合には、そのメリットを踏まえて柔軟に扱うべきとの意見も出ています。
農林水産省からは「値上げの中身が分からない」という意見
農林水産省の報告では、農林水産物・食品特有の繁閑差、市況による価格変動、共同配送、市場取引などに加え、荷主が運賃値上げの中身をどのように確認するのかという問題が示されました。
資料4には、運送会社から「適正原価対応」を理由として値上げを求められた場合、その値上げが適正原価との差額なのか、利益率の変更なのか、既存契約との差額なのかを荷主が判断できるようにする必要があるとの意見が記載されています。
また、荷主が支払った運賃が元請運送事業者で止まらず、実運送事業者やドライバーの処遇改善まで届く仕組みを求める意見も出ています。
物流費上昇を荷主だけに負担させるのではなく、消費者を含むサプライチェーン全体で価格転嫁していく必要があるとの考えも示されました。
荷主・経済界5団体から共同意見
資料5では、一般社団法人日本経済団体連合会、日本商工会議所、全国中小企業団体中央会、全国商工会連合会、全国農業協同組合中央会の5団体から共同意見が提出されました。
そこでは、トラックドライバーの経済的社会的地位の向上を通じて物流の持続可能性を確保するという法律の目的を確認したうえで、適正原価を「持続可能かつ実効性のある形」で定着させる必要があるとしています。
あわせて、サプライチェーン全体で価格転嫁できる仕組み、「継続して適正原価を下回る」の適切な定義・運用、安全確保のための経費や将来投資について客観性、透明性、予見可能性を確保するよう求めています。
荷主側が適正原価そのものに反対しているという話ではありません。
問題になっているのは、その水準をどのように決め、誰が負担し、どのように確認するのかという部分です。
資料6では八つの論点について具体案
国土交通省の資料6では、第4回で検討する事項として、適正原価を設定する事業種別、車型・車種、地域、人件費、燃料費、料金、荷主等への是正指導、ドライバーへの適正な賃金の支払いが挙げられました。
ただし、資料6では「想定される方向性」として示されています。
軽貨物にも適正原価を設定する方向
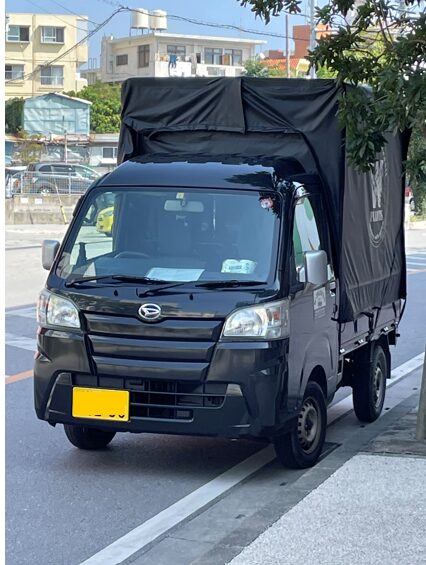
軽貨物については、適正原価を設定する方向が示されました。
軽貨物を対象外にすると、一般貨物自動車運送事業に適用される適正原価を避けるために軽貨物へ切り替えたり、軽貨物への値下げ圧力が生じたりするおそれがあるためです。
一方、軽貨物は貨物運送業許可更新制の対象ではなく、適正原価を設定しても、どのように遵守状況を確認するのかという問題があります。
国土交通省は当面、一般貨物の小型車の適正原価を基礎として、車両価格などの違いを反映した適正原価を示す案を出しました。
さらに、トラック・物流Gメンによる荷主や元請への是正指導、軽貨物事業者への監査、軽貨物へ委託する一般貨物自動車運送事業者の許可更新時の確認などを組み合わせる案も示しています。
車種は4区分を基本、特殊車両は割増を検討
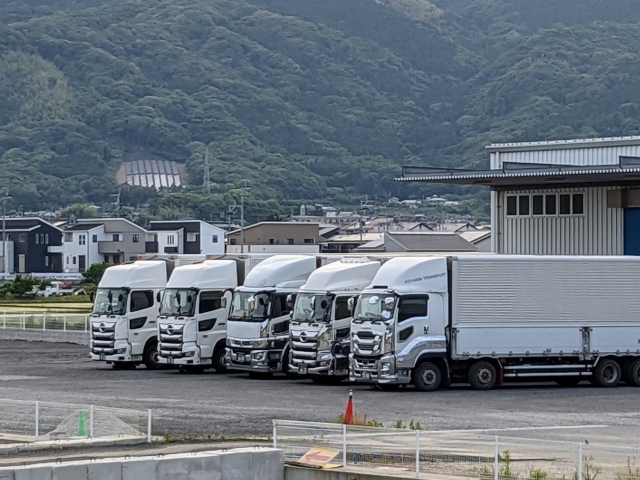
一般貨物については、小型車(2トンクラス)、中型車(4トンクラス)、大型車(10トンクラス)、トレーラー(20トンクラス)の4区分を基本とする案が示されました。
冷蔵車、冷凍車、タンク車など、通常のバン型車両より費用が大きく異なる特殊車両については、必要に応じて割増率を設定する方向です。
会場では委員から、車種や地域を細かく分けすぎない方がよいとの意見が出ました。
その一方、品目によって必要な費用は大きく異なるため、業界特有の部分については、国土交通省がすべて細かく決めるのではなく、荷主側の業界団体と全日本トラック協会の関係部会などで調整してはどうか、という提案もありました。
車両の減価償却5年にも意見
車両費については、全日本トラック協会側から、標準的運賃で使われている5年の減価償却期間が実際の車両使用年数とかけ離れているとの問題提起がありました。
一方、別の発言では、修繕費が大きく上昇しているため、減価償却期間を長くするのであれば修繕費を別に十分反映する必要があり、むしろ5年を維持した方がよいとの意見も出ています。
同じ運送側でも、減価償却期間について意見が一方向に固まっているわけではありません。
人件費は全産業平均を基礎にする案
人件費について国土交通省は、長時間労働や時間外労働に依存せず、全産業平均並みの年間賃金を確保できるようにする案を示しました。
小型車と中型車については全産業平均の人件費単価を基準とし、大型車とトレーラーについては車種による人件費差を反映する考えです。
会場では委員から、トラック運送業は全産業平均に比べて労働時間が長く、賃金水準が低いため、その差を一度に反映すれば適正原価が大きく上昇するとの指摘がありました。
荷主側の理解を得るため、段階的に引き上げる方法も考える必要があるとの意見です。
荷役・附帯作業は作業別単価ではなく時間で算定
荷待ち、積込み、取卸し、附帯作業の料金についても方向が示されました。
標準的運賃では、作業内容によって単価に差を設ける考え方があります。
これに対して適正原価では、作業内容ごとの単価を細かく設けず、全産業平均の人件費の時給単価に実際の作業時間を乗じて料金原価を算定する案が示されています。
また、標準的運賃では荷待ち・荷役作業等が2時間を超えた場合に5割の割増がありますが、適正原価では一律の5割増しを設けず、所定外労働が発生した場合に実際の割増賃金相当額を反映する方向です。
燃料費は130円/L、燃料サーチャージを原則導入する案
燃料費については、基準価格を130円/Lとし、それを上回る部分を燃料サーチャージで収受する案が示されました。
燃料サーチャージの導入を原則とする方向も示されています。
燃料価格の変動を、運送会社がその都度自社で負担するのではなく、一定の算定方法によって運賃・料金へ反映する考えです。
利用運送手数料10%案に委員から疑問
資料6では、荷主から元請運送事業者への利用運送手数料を、元請が委託した運送の運賃原価の10%とする案が示されました。
ただし、元請から1次下請、2次下請へ委託するたびに10%を積み上げる考え方ではありません。
元請から先に必要となる利用運送手数料については、元請が荷主から受け取った利用運送手数料の中から支払い、実運送事業者へ支払う運賃・料金から差し引かないという考えです。
会場では、この方法が実際の多重下請の中で成り立つのかという疑問が出ました。
さらに、2次、3次と間に入る事業者が再委託するのではなく、実際に運送する事業者と直接取引する方法をもっと考えられないのか、という意見もありました。
資料6に10%と書かれていても、第4回終了時点ではそのまま固まったわけではありません。
荷主への是正指導では「書面等による協議の申入れ」が入口に
荷主企業に直接関係する案も示されました。
国土交通省は、運送会社から荷主に対して、適正原価を下回らない運賃・料金を求める書面等による協議の申入れが行われていない場合には、原則として荷主を是正指導の対象としない案を示しています。
一方、貨物運送業許可更新制の更新申請、巡回指導、監査などで、運送会社が一定期間にわたり適正原価を下回る運賃・料金を収受していることが確認され、その原因として荷主による運賃・料金の不当な据置きや契約にない附帯作業が疑われる場合には、荷主が是正指導の対象となる可能性があります。
さらに、その原因が着荷主や多重取引の上位にある場合には、中小受託取引適正化法に基づく指導・助言・勧告や、公正取引委員会による独占禁止法に基づく物流特殊指定の執行など、関係行政機関が連携して対応する案も示されました。
運賃を上げた後はドライバーの賃金まで確認する案
適正原価によって運送会社の収入が増えても、その収入がドライバーの賃金へ回らなければ、法律が目指す処遇改善にはつながりません。
資料6では、適正原価に基づいて収受した運賃・料金の一部をドライバーの賃金へ還元することを、貨物自動車運送事業法上の「労働者の適切な処遇を確保するために必要な措置」として位置付け、貨物運送業許可更新制の更新時にその実施状況を確認する案が示されました。
会場でも、ドライバーへの賃金還元を確認できるようにすべきとの意見が出ています。
「運賃の下限」との発言も
委員からは、適正原価について、ある意味、貸切バスの最低運賃と同じように運賃の下限と考えている、という趣旨の発言もありました。
貨物の適正原価は、貸切バスの最低運賃と同じ仕組みではありません。
ただし、委員が適正原価をどのような位置付けとして見ているのかが表れた発言として、筆者には印象に残りました。
この点については、別の記事で改めて考えます。
物流効率化の扱いはまだ決まっていない
物流効率化についても議論がありました。
委員からは、効率化によって時間が空いても、その時間に別の貨物を運べなければ、運送会社にとって効率化する動機にならないという具体的な指摘がありました。
国土交通省からも、物流効率化による成果を適正原価の計算の中に入れるのか、それとも適正原価とは別の方法で対応するのかについて、まだ結論を示していないとの説明がありました。
積載率を高めた、荷待ちを減らした、共同配送を行ったといった成果を、荷主と運送会社の双方へどのように反映するのかは引き続き検討事項です。
モデル運賃は第4回では前面に出ず

第2回有識者検討会では、荷主との交渉に使用する「モデル運賃」も論点になっていました。
今回の個別ヒアリングでも、モデル運賃を運賃交渉へ活用できるようにしてほしいとの意見は出ています。
しかし、第4回の資料6ではモデル運賃は独立した検討項目として挙げられておらず、会議でも具体的な議論は確認できませんでした。
これだけでモデル運賃の考え方がなくなったとはいえませんが、第4回では別の論点に議論の重心が移っていました。
適正原価は2028年6月開始、その後2年間の経過措置
第4回では、今後の日程についても踏み込んだ説明がありました。
国土交通省から、適正原価は2028年6月から開始し、その後2年間の経過措置を含め、現在から約4年間を使って社会に定着させていく考えが示されています。
また、その期間に適正原価の水準を一気に引き上げるのか、段階的に引き上げるのかについても整理するとしています。
適正原価について年内にすべての数値や細かな運用を完成させ、直ちに一斉適用するという話ではありません。
国土交通省自身、個別の論点は今後も順次出てくるとの認識を示しています。
第5回では「総論的な全体像」を一度まとめる
会場では委員から、第5回は中間的な時期になるため、一度全体を整理してほしいとの意見がありました。
国土交通省も、第5回ではこれまでの議論を踏まえて総論的な全体像をまとめる考えを示しています。
第4回を公開資料だけで見ると、具体案がかなり出そろった回に見えます。
しかし実際に会場で聞くと、利用運送手数料10%、特殊車両、物流効率化、人件費の反映方法、業界ごとの取扱いなど、まだ詰める必要のある問題もかなり残っていました。
適正原価について、2026年末の有識者検討会で何が決まり、何が引き続き検討事項として残るのか。次回以降も確認していきます。
※本記事について
本記事は、2026年10月19日に開催された第4回「適正原価の設定に向けた有識者検討会」の傍聴内容、国土交通省、経済産業省、農林水産省の公表資料等をもとに、筆者の責任において主な論点を整理したものです。会場発言については傍聴時のメモに基づく要旨であり、委員個人の発言を逐語的に再現したものではありません。また、適正原価の具体的な算定方法や運用方法は検討中であり、確定事項ではありません。
参考資料
国土交通省「第4回 適正原価の設定に向けた有識者検討会」(2026年10月19日開催)